
Военная ипотека — государственная программа, помогающая военнослужащим приобрести жильё. Она была запущена в 2005 году и с тех пор помогла многим военным и их семьям осуществить мечту о собственном доме или квартире. Программа основана на накопительной ипотечной системе (НИС), которая сочетает в себе элементы накоплений и инвестирования, обеспечивая стабильную финансовую поддержку военнослужащих.
Преимущества военной ипотеки в 2024 году
- Программа остаётся актуальной и востребованной. Это важный инструмент привлечения и удержания квалифицированных кадров в вооружённых силах.
- Государство покрывает основные платежи по ипотечным кредитам, пока военнослужащие исполняют свои служебные обязанности.
- Военная ипотека позволяет приобретать как готовое, так и строящееся жильё.
В 2024 году изменения в законодательстве и нововведения упрощают процедуру получения военной ипотеки и делают её ещё более доступной и удобной для военнослужащих.
Что такое военная ипотека?
Военная ипотека — это государственная программа, которая помогает военнослужащим купить жильё. Она даёт возможность приобрести готовую или строящуюся недвижимость с использованием государственных субсидий. Пока военнослужащий служит по контракту, государство выплачивает кредитные платежи за него.
Главная цель программы — обеспечить военнослужащих доступным жильём и повысить привлекательность службы в армии по контракту. Программа направлена на улучшение жилищных условий военных и поддержку их социальной защищённости.
Накопительная ипотечная система — официальное название военной ипотеки. Она включает в себя два ключевых элемента: накопительную и инвестиционную части. НИС разработана для того, чтобы создать финансовый механизм, который будет поддерживать военнослужащих в процессе накопления средств для приобретения жилья и обеспечивать долгосрочную финансовую устойчивость программы.
Структура военной ипотеки
Накопительная часть:
- Государство ежегодно перечисляет взносы на специальный счёт военнослужащего из федерального бюджета. Сумма взносов варьируется в зависимости от года и индексируется с учётом инфляции. В 2024 году сумма годового взноса составит 365 346 рублей.
- Средства начинают поступать сразу после регистрации военнослужащего в НИС и продолжают поступать на протяжении всей его службы по контракту. Первые три года средства только накапливаются, и их нельзя использовать. После этого срока накопления могут быть использованы для первоначального взноса по ипотечному кредиту.
Инвестиционная часть:
- Чтобы защитить свои средства от инфляции и увеличить их стоимость, мы инвестируем накопленные деньги в государственные облигации и акции российских компаний. Доход от этих инвестиций поступает на ваш накопительный счёт каждый квартал.
Программы военной ипотеки
Программа военной ипотеки разработана для разных категорий военнослужащих.
- Офицеры, окончившие военные вузы или находящиеся в запасе.
- Прапорщики и мичманы, отслужившие по контракту не менее трёх лет.
- Матросы, сержанты, старшины и солдаты после подписания второго контракта.
- Сотрудники Росгвардии и МЧС, включая СОБР и ОМОН.
Нововведения с 2024 года
С 2024 года военнослужащие рядового и сержантского состава, прапорщики и мичманы будут автоматически включены в реестр участников накопительно-ипотечной системы (НИС) с момента заключения первого контракта. Ранее этим категориям требовалось ждать три года или подписания второго контракта, чтобы стать участниками программы. Это нововведение упрощает процесс доступа к военной ипотеке и делает его более доступным для новых контрактников.
Как стать участником Накопительной ипотечной системы (НИС) и получить военную ипотеку
Кто может участвовать в НИС?
Участниками НИС могут стать военнослужащие, проходящие службу по контракту в Вооружённых силах или другой соответствующей службе. Для военнослужащих, начавших службу после 2005 года, участие в НИС происходит автоматически.
Для тех, кто начал служить раньше, необходимо выполнить определённые шаги.
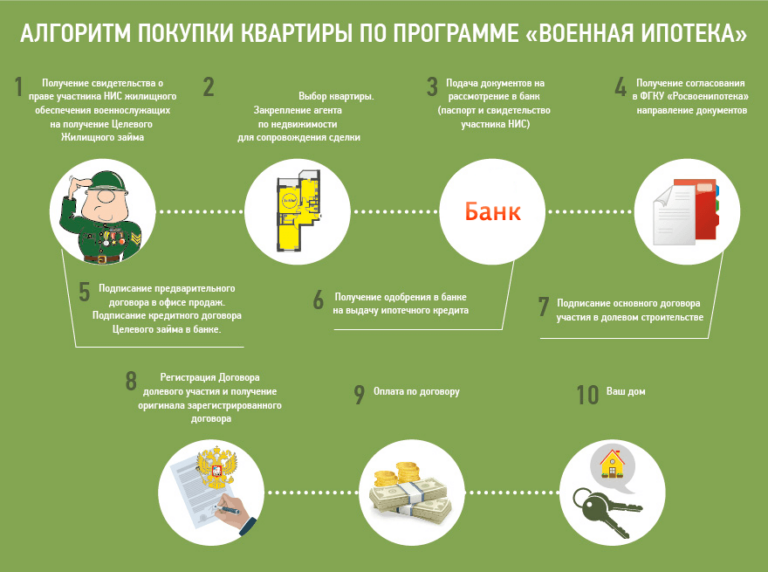
1. Получение военного сертификата
Военнослужащий подаёт рапорт на имя командира воинской части с просьбой включить его в НИС и выдать сертификат. Рапорт направляется в «Росвоенипотеку» для рассмотрения.
После подачи рапорта начинается процесс проверки. Получение сертификата может занять до трёх месяцев. Рекомендуется подавать рапорт заблаговременно, чтобы избежать задержек.
После успешной проверки военнослужащий получает военный сертификат, действительный в течение девяти месяцев. В этот срок необходимо завершить все последующие этапы для получения ипотеки.
2. Регистрация в реестре НИС
После получения военного сертификата военнослужащему необходимо написать дополнительный рапорт о включении в реестр НИС.
Рапорт направляется в «Росвоенипотеку». Там информация о военнослужащем вносится в реестр накопительно-ипотечной системы. Военнослужащему присваивается индивидуальный номер накопительного счёта.
По завершении регистрации военнослужащему приходит уведомление об открытии накопительного счёта и начале поступления средств. С этого момента начинается накопление и инвестирование средств, которые можно использовать для покупки жилья по военной ипотеке.
Процесс получения военной ипотеки
Выбор недвижимости
Вторичный рынок
Вы можете рассмотреть варианты жилья на вторичном рынке — это могут быть квартиры, дома или комнаты, которые уже эксплуатировались. Такие объекты могут быть доступны быстрее, так как не требуют времени на строительство.
Первичный рынок
Приобретение недвижимости в новостройках также доступно по программе. Однако в этом случае необходимо учитывать, что застройщик должен быть аккредитован «Росвоенипотекой». Это условие необходимо для того, чтобы ипотечные средства могли быть направлены на оплату строительства.
Независимо от выбранного рынка, существуют требования к недвижимости. Качество и состояние должны соответствовать нормам безопасности, а документы должны подтверждать право собственности и технические характеристики. При покупке жилья на первичном рынке убедитесь, что застройщик аккредитован для программы военной ипотеки.
Военную ипотеку предоставляют только банки, участвующие в НИС. На начало 2024 года к числу таких банков относятся: ПСБ (Промсвязьбанк), Сбербанк, ВТБ, Россельхозбанк, Открытие. Условия и ставки по ипотечным кредитам различаются в зависимости от выбранного банка.
Процедура оформления ипотеки
Когда вы выбрали недвижимость и банк, наступает этап оформления ипотеки:
- Сбор документов. для подачи заявки вам понадобятся паспорт, военный сертификат, заявление о предоставлении ипотеки, договор купли-продажи недвижимости.
- Подача заявки в банк. подайте заявку в выбранный банк. Банк может запросить дополнительные документы, например, справки о доходах или документы по недвижимости.
- Подписание договоров и оформление собственности. после одобрения заявки необходимо подписать договор целевого жилищного займа с банком и «Росвоенипотекой» (в трёх экземплярах), открыть специальный счёт, оформить собственность (застраховать жильё, подать документы на государственную регистрацию прав собственности).
Плюсы и минусы
Плюсы:
Минусы
Последние изменения и нововведения в военной ипотеке
В 2023 году в законодательство о военной ипотеке были внесены значительные изменения, которые повлияли на участников накопительно-ипотечной системы (НИС). Одним из ключевых изменений стало упрощение условий для вступления в программу военнослужащих нижних рангов, таких как матросы, сержанты, и рядовые. Ранее эти категории могли стать участниками НИС только после подписания второго контракта или после трех лет службы. Теперь же они могут встать на учет в систему с момента заключения первого контракта.
Для участников СВО
Еще одно важное нововведение касается участников специальной военной операции (СВО). В случае гибели военнослужащего в зоне боевых действий, ранее ипотечный кредит мог передаваться банку и, соответственно, перекладываться на плечи других клиентов через повышение ставок. Теперь же государство взяло на себя обязательства по выплате ипотечного кредита погибшего участника СВО.
Заключение
Военная ипотека представляет собой уникальную возможность для военнослужащих обеспечить себя и свою семью собственным жильем, используя государственные субсидии и накопления.
Чтобы воспользоваться этой программой, нужно выполнить следующие шаги:
- Изучить условия программы и требования к заёмщику.
- Выбрать недвижимость, соответствующую требованиям программы.
- Обратиться в банк, который работает с военной ипотекой.
- Подготовить необходимые документы.
Стоит учесть, что военная ипотека имеет ряд особенностей, которые необходимо учитывать при её оформлении. Например, выбор недвижимости может быть ограничен требованиями банка. Также важно следить за изменениями в законодательстве, чтобы не пропустить возможность улучшить условия кредитования.
Многие новостройки России доступны для программы военной ипотеке. Выберите идеальный дом для жизни в любом регионе страны:

ЖК «ZNAK (Знак)»

ЖК «Новое Медведково»

ЖК «Филатов луг»

Апарт-отель «GLER»

ЖК «Новая Жизнь» в Ульяновске

ЖК «Новая Жизнь — Ройка»
Часто задаваемые вопросы
У вас остались вопросы?
Задайте любой интересующий вас вопрос, нажав на кнопку и заполнив форму обратной связи. Мы обязательно свяжемся с вами в ближайшее время.


